📋 Ce s-a mai schimbat
ANAF primește alerte când o firmă cu datorii riscă insolvența 🚨
De luni, 26 octombrie, ANAF lucrează cu o aplicație care semnalează firmele cu datorii la stat și risc de insolvență. Aplicația folosește datele pe care Fiscul le are deja despre firma ta, iar alerta ajunge direct la superiorii din ANAF. Când apare o alertă, procedura e următoarea:
- Controlul: responsabilul de la ANAF trebuie să trimită inspectori, care stabilesc situația reală a firmei.
- Măsurile asigurătorii: dacă situația o impune, pot fi dispuse măsuri asigurătorii (de exemplu sechestru pe bunuri, ca să nu dispară activele înainte ca statul să-și recupereze banii).
- Răspunderea: dacă responsabilul de la ANAF nu acționează după primirea unei alerte iar firma intră ulterior în insolvență cu datorii la stat, există riscul ca acesta să fie tras la răspundere. Practic, alertele sunt concepute pentru a nu putea fi ignorate.
Pe lângă asta, ANAF a anunțat încă două aplicații:
- Una pentru TVA: folosește datele din e-Factura ca să arate cine colectează TVA, cine îl deduce și unde apare riscul ca TVA-ul să nu fie încasat.
- Una pentru arierate: arieratele sunt datorii ajunse la scadență și neplătite (taxe, impozite sau contribuții pe care firma trebuia să le achite până la un anumit termen, dar nu a făcut-o). Aplicația arată în timp real, pe fiecare zonă, aceste datorii restante, cu datele firmelor și ale persoanelor implicate, până la CUI și CNP. Poate ajuta inclusiv la procedura de atragere a răspunderii administratorilor despre care îți spuneam săptămâna trecută.
Altfel spus, dacă firma ta are restanțe la buget, intervalul dintre primele probleme și o măsură asigurătorie se scurtează. Verifică periodic situația fiscală în SPV, iar dacă vezi că nu poți plăti la termen, cere eșalonare din timp, nu după ce primești vizita inspectorilor.
Noi criterii de risc pentru fiecare cod CAEN 🎯
Acum două ediții îți spuneam cum își construiește ANAF profilurile de risc din datele din e-Factura. Recent, președintele ANAF a explicat și următorul pas: Fiscul lucrează cu reprezentanții fiecărei industrii la criterii de risc comune și specifice, pornind de la toate codurile CAEN din domeniul respectiv.
Prima metodologie, făcută împreună cu patronatele din agricultură, urmează să fie publicată pe site-ul ANAF. Câteva semnale de risc au fost deja date ca exemplu:
- firme pe pierdere ani la rând, pe care asociatul le tot creditează din buzunarul propriu;
- industriile aflate deja în atenția Antifraudei: pază, construcții, case de schimb valutar, case de amanet și comerț cu mașini second-hand.
În paralel, între 21 și 23 octombrie, ANAF și-a prezentat sistemele prin care face analiza de risc. Sistemul SFERA, pus în funcțiune în iunie, centralizează aplicațiile aferente celor 252 de baze de date ale Fiscului, iar platforma APIC/Big Data e gândită să pună laolaltă datele pentru analiză. ANAF lucrează activ să aducă declarațiile, SAF-T-ul și facturile tale în același loc, ca să le compare automat.
Ce ar fi bine să faci:
- Verifică dacă ai coduri CAEN care reflectă ce faci de fapt, pentru că ele vor decide cu ce criterii ești comparat. Le poți verifica gratuit aici.
- Dacă împrumuți firma, fă-o doar cu contract de împrumut și prin transfer bancar, ca să ai documentele pregătite la o eventuală verificare.
- Dacă la un control ți se cere o factură care e deja în e-Factura sau o balanță depusă prin SAF-T, poți să răspunzi că documentele au fost depuse deja, cu data și ora transmiterii.
Registrul Comerțului are peste 210.000 de cereri nesoluționate ⏳
Sindicatul angajaților ONRC a trimis o scrisoare deschisă premierului și ministrului Justiției. Potrivit sindicatului, peste 210.000 de cereri au rămas nesoluționate, iar termenul mediu de soluționare a depășit 30 de zile (față de o zi, cât prevede legea).
Printre cauze sunt volumul de muncă adus de Legea 239/2025 și trecerea la CAEN Rev. 3. În practică, asta înseamnă că orice modificare la firmă are nevoie de mai mult timp decât de obicei. Contează mai ales în două cazuri:
- Majorarea capitalului social: reducerea de 50% la publicarea în Monitorul Oficial se aplică majorărilor făcute până pe 31 decembrie. Dar cu termenele actuale, o cerere depusă în decembrie s-ar putea să nu fie soluționată la timp. Verifică gratuit dacă trebuie să-ți majorezi capitalul social la 5.000 de lei și depune cererea din timp, ca să fii sigur că prinzi reducerea.
- Pentru orice cesiune sau schimbare de administrator legată de o finanțare, un credit sau o tranzacție, calculează din start o marjă de câteva săptămâni.
Inspecția Muncii pregătește propriul SPV, cu înrolare obligatorie 🗂️
Inspecția Muncii a anunțat că pregătește un Spațiu Privat Virtual. Acesta va deveni canalul unic de comunicare dintre tine și ITM. Prin el vor circula procesele verbale de control, măsurile și termenele impuse, dar și documentele pe care ți le cer inspectorii.
Înrolarea va fi obligatorie, după modelul REGES ONLINE. Actul normativ e în pregătire, iar termenele vor fi anunțate ulterior. Până la termenul stabilit, canalele actuale de comunicare vor funcționa în paralel cu SPV-ul.
Între timp, Inspecția Muncii trece la controale bazate pe analiză automată de risc, așa că inspectorii vor ajunge mai des la angajatorii cu semnale de neconformitate.
Ce poți pregăti de acum, chiar înainte de publicarea actului normativ:
- semnătură electronică calificată pentru reprezentantul legal al firmei (probabil necesară, ca la alte platforme similare);
- o persoană desemnată pentru relația cu ITM;
- documentele de personal și de securitate în muncă în format electronic;
- datele de identificare și de contact actualizate.
Conturile de investiții cu avantaje fiscale sunt acum lege 📈
În ediția 61 îți spuneam despre un proiect de lege pentru conturi de investiții cu regim fiscal avantajos. Proiectul a devenit acum Legea 202/2026 și se aplică de la 1 ianuarie 2027, dar conturile vor putea fi deschise abia după ce ASF emite normele, iar băncile și firmele de investiții se adaptează la ele.
Concret, vor exista două tipuri de conturi de economii și investiții (CEI):
- CEI-S: pui bani pe care i-ai impozitat deja, iar la retragere nu mai plătești nici impozit, nici contribuții.
- CEI-D: banii depuși îți scad baza de impozitare acum, iar la retragere plătești un impozit de 10%. Avantajul îl ai dacă depui din salariu sau din venituri din activități independente impozitate în sistem real.
În ambele cazuri, câștigurile din perioada de acumulare sunt scutite de taxe. Banii pot fi investiți în acțiuni, obligațiuni sau fonduri. În schimb, nu îi poți retrage înainte de pensionare sau de împlinirea vârstei de 65 de ani, așa că nu sunt o rezervă pentru urgențe. În plus, banii din CEI nu pot fi popriți, nici dacă ai datorii.
Partea interesantă e că la CEI-D și angajatorul poate contribui. Asta poate deveni un beneficiu pentru angajați, dar până nu apar normele ASF (în cel mult 90 de zile) nu e clar cum funcționează concret.
⏰ StartCo explică
De ce GDPR e și pentru tine, nu doar pentru corporații
De cele mai multe ori, GDPR pare făcut doar pentru corporații, iar regulamentul scris pentru cei care au bugete și avocați. Când auzi de GDPR, te gândești la amenzi de milioane de euro pentru Meta sau Google, la departamente juridice imense și la bannere de cookie-uri pe care nu le citește nimeni.
Doar că GDPR nu are legătură cu cifra de afaceri sau cu mărimea brandului, ci cu un singur lucru: lucrezi sau nu cu informații despre oameni?
Ce înseamnă, de fapt, date personale?
Orice informație care duce la o persoană: nume, telefon, e-mail, adresă, CNP, o poză, chiar și numărul de mașină filmat de camera de la intrare. Dacă ai un angajat, un client persoană fizică sau un abonat la newsletter, ai deja date personale în grijă.
Multe activități obișnuite de zi cu zi intră sub GDPR: copia buletinului angajatului, CV-urile primite, formularele de contact, fișierele cu comenzi sau conversațiile cu clienții. Nu înseamnă că ai întotdeauna nevoie de consimțământ, dar înseamnă că trebuie să ai un temei legal, să informezi oamenii și să protejezi datele.
Există și o excepție pentru firmele mici: dacă ai sub 250 de angajați, nu ești obligat să ții un registru detaliat cu toate datele pe care le folosești, dar numai dacă lucrezi cu ele ocazional, fără riscuri pentru oameni și fără date sensibile. Dar cum aproape orice firmă folosește constant date despre angajați și clienți, scutirea se aplică rar în practică.
Restul regulilor sunt aceleași pentru toată lumea: să ai un motiv real pentru care ceri datele, să le spui oamenilor ce faci cu ele, să nu păstrezi mai mult decât ai nevoie și să le protejezi.
Cine verifică dacă respecți sau nu regulile?
Autoritatea Națională de Supraveghere a Prelucrării Datelor cu Caracter Personal (ANSPDCP) verifică dacă respecți regulile, cel mai des pornind de la o plângere: un fost angajat nemulțumit, un client care primește e-mailuri pe care nu le-a cerut, cineva care a fost filmat fără să știe etc.
Iar de-a lungul anilor, în România s-au dat amenzi chiar și cabinetelor, firmelor mici sau magazinelor online, nu doar marilor companii.
La nivel european există un pachet de simplificare a regulilor de protecție a datelor. Statele membre și-au stabilit poziția pe 21 octombrie, dar Parlamentul European încă nu a votat, deci pachetul nu e adoptat. Până atunci, regulile actuale se aplică integral. Chiar și după adoptare, modificările vor viza în principal anumite obligații de conformitate, nu principiile de bază ale GDPR.
📌 Ce ar trebui să faci concret:
- Fă o listă simplă: ce date colectezi, de la cine, de ce și unde le ții.
- Pune pe site o politică de confidențialitate scrisă pentru firma ta, nu copiată de la altcineva.
- Șterge ce nu mai folosești: CV-uri vechi, copii de buletin inutile, liste de contacte.
- Verifică cine are acces la date: parole comune, laptopuri fără parolă, fișiere trimise pe grupuri de WhatsApp.
- Asigură-te că ai contract cu cei care lucrează cu datele în numele tău: contabilul, firma de hosting, platforma de newsletter etc.
Un client nu face diferența între o corporație care i-a pierdut datele și firma ta de 3 oameni care i-a trimis factura altcuiva. Pentru el, e la fel de neplăcut. Doar că, spre deosebire de o corporație, tu ai mult mai puțin loc pentru o asemenea greșeală.
💡 Sfatul Săptămânii
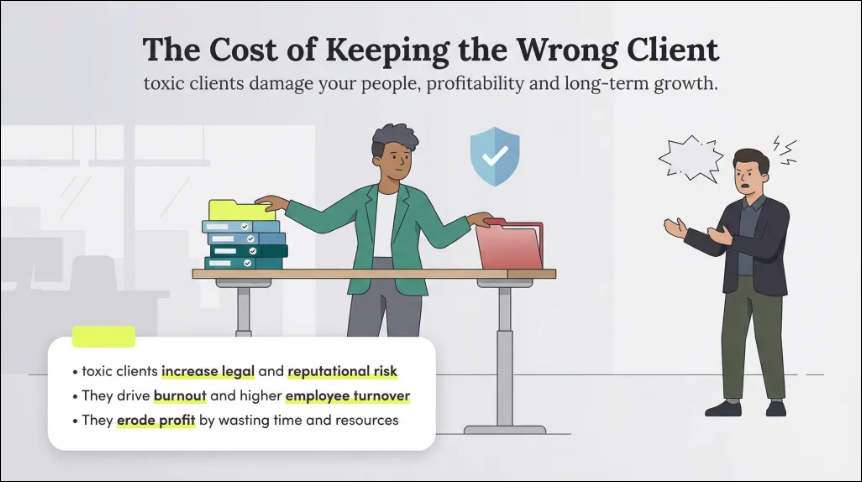
Cât de scump e, de fapt, clientul pe care nu-l refuzi
Sursă: bussiness.com
Ron Rogers a fost fondatorul uneia dintre cele mai mari agenții de PR independente din Los Angeles, cu clienți precum Coca-Cola și Honda. A devenit cunoscut mai ales pentru gestionarea crizelor de imagine, inclusiv pentru felul în care a ajutat Suzuki să treacă printr-o criză majoră legată de siguranța mașinilor sale.
Dar la un moment dat a decis să renunțe la unul dintre cei mai mari clienți din portofoliu: American Suzuki. Rezultatul nu a fost o gaură în buget, așa cum se aștepta toată lumea, ci (după cum a spus chiar Rogers) unul dintre cele mai bune lucruri care i s-au întâmplat vreodată agenției. Moralul echipei a crescut, iar timpul și energia eliberate au adus clienți noi, mai buni.
Rogers nu a pierdut un client bun. A renunțat la un client scump, al cărui preț real se vedea în timpul și energia consumate de echipă.
Pentru majoritatea antreprenorilor români, ideea de a refuza sau de a renunța la un client sună aproape iresponsabil. Mai ales acum, într-un an atât de greu, când fiecare venit contează și cashflow-ul e o grijă constantă, orice client plătitor pare mai bun decât niciun client.
Dar nu toate veniturile sunt bune. Unele vin cu factura ascunsă în timpul și energia pe care le consumă.
Ideea are rădăcini în principiul lui Vilfredo Pareto: aproximativ 20% din cauze produc 80% din efecte. Cu alte cuvinte, un segment mic de clienți consumă cea mai mare parte din timpul și energia unei echipe, pentru o felie relativ mică din venitul total.
De obicei, acei 20% sunt clienții mai complicați, pe care îi poți identifica chiar de la început, dacă ești atent la câteva semnale simple.
Primul e negocierea excesivă, chiar înainte de a semna ceva. Un client care se luptă din prima zi pentru fiecare detaliu de preț va continua să o facă și pe parcurs.
Al doilea semnal e schimbarea frecventă a cerințelor. Un proiect bătut în cuie care își schimbă direcția săptămânal nu are, de fapt, o direcție. E o zonă foarte riscantă pentru orice antreprenor: un client care nu știe încă ce vrea, dar te ține pe tine responsabil pentru asta.
Plata întârziată e al treilea semnal și poate cel mai clar dintre toate. Felul în care un client îți tratează factura arată exact cum te tratează pe tine ca partener, nu doar ca furnizor. O întârziere la plată, explicată clar, nu descrie un client toxic. Trei întârzieri la rând, fără nicio explicație, da.
E în regulă să refuzi sau să închei un contract atunci când tiparul se repetă. Un client dificil, pe care îl ții din obligație, ocupă locul unui client bun pe care nici măcar nu ajungi să-l cunoști vreodată.
📚 Pe lista noastră
🖊️ Înainte să plătești pentru reclame sau să aștepți oportunitatea potrivită, scrie 100 de nume pe o foaie.
🎧 Când o greșeală a unui angajat e un tipar pe care trebuie să-l corectezi.
📘 Cum transformi un client nou într-unul fidel în primele 100 de zile de după vânzare.
📰 Clienții nu au nevoie să-i întrebi mereu ce vor, ci să preiei inițiativa și să îi ghidezi.
💭 Un gând de final
„Nu există scurtături către cunoaștere, mai ales către cea dobândită din experiență proprie.”
– Ben Horowitz, cofondator Andreessen Horowitz (în 2007 a vândut compania pe care a cofondat-o, Opsware, către HP pentru 1,6 miliarde de dolari)
Nimic nu te poate scuti de partea grea a învățării. Know-how-ul real, cel pe care te bazezi când lucrurile se complică, se construiește lent, din situații pe care le-ai trăit pe pielea ta.
Un sfat citit undeva funcționează perfect până în momentul în care realitatea ta nu se mai potrivește cu exemplul din carte. Mai departe contează doar instinctul format din propriile greșeli, dobândit în ani și ani.
Iar anii ăștia nu ți-i poate transfera nimeni direct, oricât de bine i-ar explica în cuvinte.
Rămâi curajos. Ne recitim săptămâna viitoare.